明年上半年也没有机会
做研判是冒风险的,也容易失误,但是研究本身的目的就需要有一个阶段性相对清晰的结果,然后用这些结果的正确率反过来验证逻辑的可靠性。
今天是双十一,也是近些年来最安静的双十一,一叶知秋,我们应该透过很多具体现象的本身,尝试去看底层规律。
淘宝整个战略早已发生变化,过去十几年我们习以为常的很多社会现象、经济规律,不知不觉早已发生质变,戛然而止。
从国际政治角度,我们本是个更依赖“外循环”的庞大体系,脱钩断链的背景下面临由外到内的深刻转变,那就像经脉错落,未来看好,但眼下必定面临极为艰难的转型。
一大批熟知的企业会死掉,许多固有的消费习惯会改变,人们观念的改变刷新正按照日来计算,这是一个漫长严酷的冬天。
从经济周期的角度,整个世界都在下行区间,美国2008年后该还的债都没还,所有的风险都在不断累积,还妄图软着陆,拖到下个周期。
“始终保持货币政策的稳健性,支持实体经济稳定增长。”潘功胜表示,今年以来,货币政策加大逆周期调节,统筹运用总量与结构、数量与价格工具,有力有效地支持了实体经济发展。
强调“逆周期”,是因为我们的经济不是空心化,虽然必然会受美国经济的影响,这毕竟还是美元霸权的天下,但是就算硬着陆出清,中国不需要表现得特别好,只要比美国好就足够了。
当地时间周五(11月10日),评级巨头穆迪投资者服务公司在官网宣布,其已将美国的评级展望从“稳定”调整为“负面”。目前,穆迪是三大国际信用评级机构中唯一一家还保持着美国AAA评级的机构。今年8月,惠誉将美国信用评级从AAA下调至AA+,而标普的这一操作更是追溯到2011年。
惠誉下调的时候表示,美国反复出现债务上限政治僵局,常常拖到最后一刻才有解决方案,削弱人们对美国财政管理能力的信心。美国财政实力面临的下行风险增加。穆迪指出,年初以来美国国债收益率大幅走高,加大了美国债务的负担压力。另外,国会两极分化的政府格局,可能会阻碍减缓债务承受能力恶化的政策行动,会导致进一步限制政策制定的有效性。
美联储加息周期并未结束,现在只是被迫中断,是否还要进行最后一次,还需要看巴以战争的外溢情况和其它黑天鹅出现的可能。
每隔半年一年,我们可以整理一下思路,不受外面不断变化的资讯影响,看是不是那么回事。
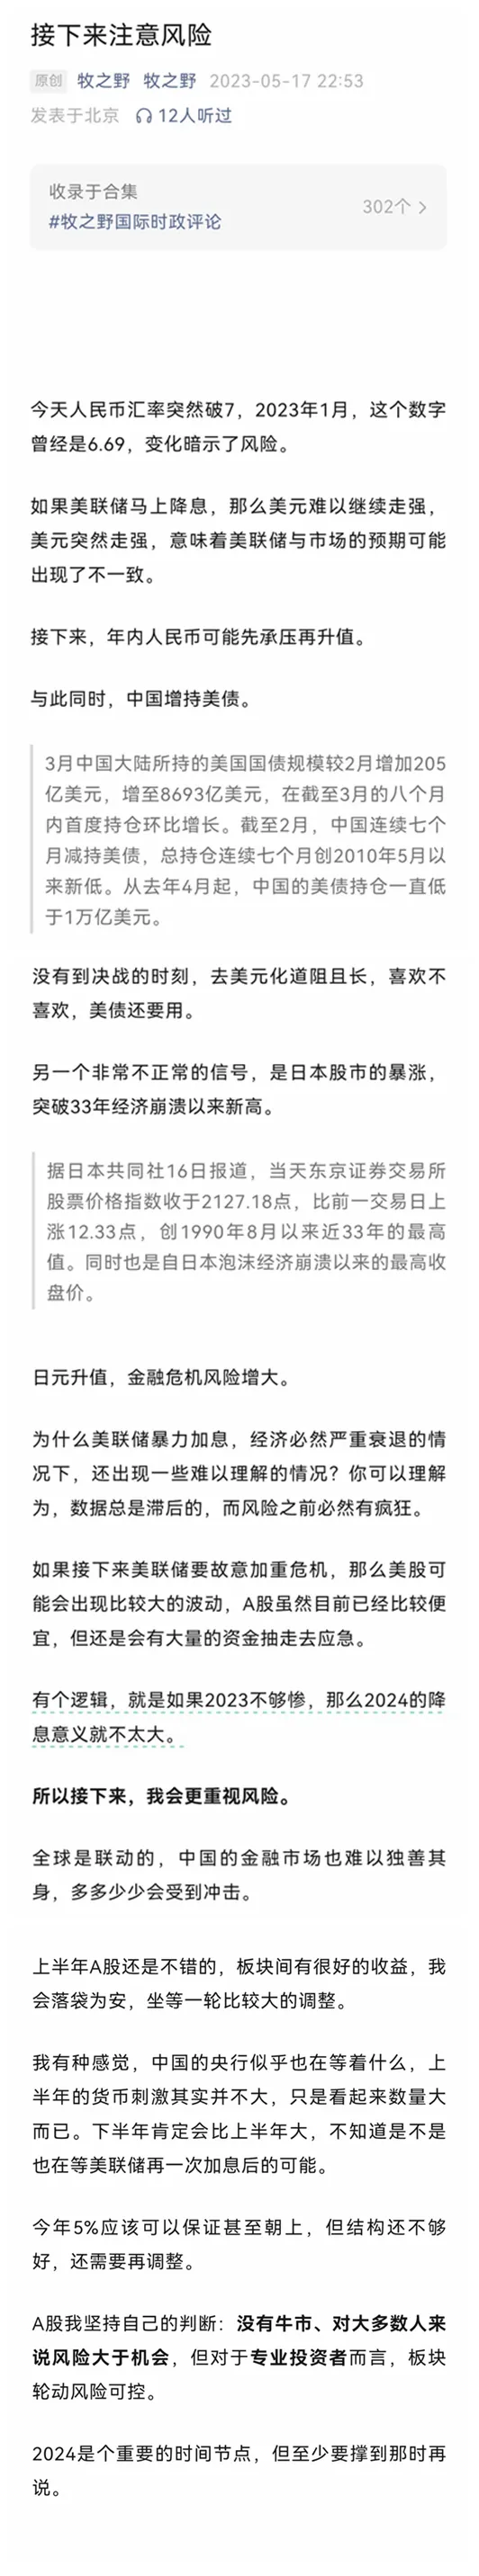
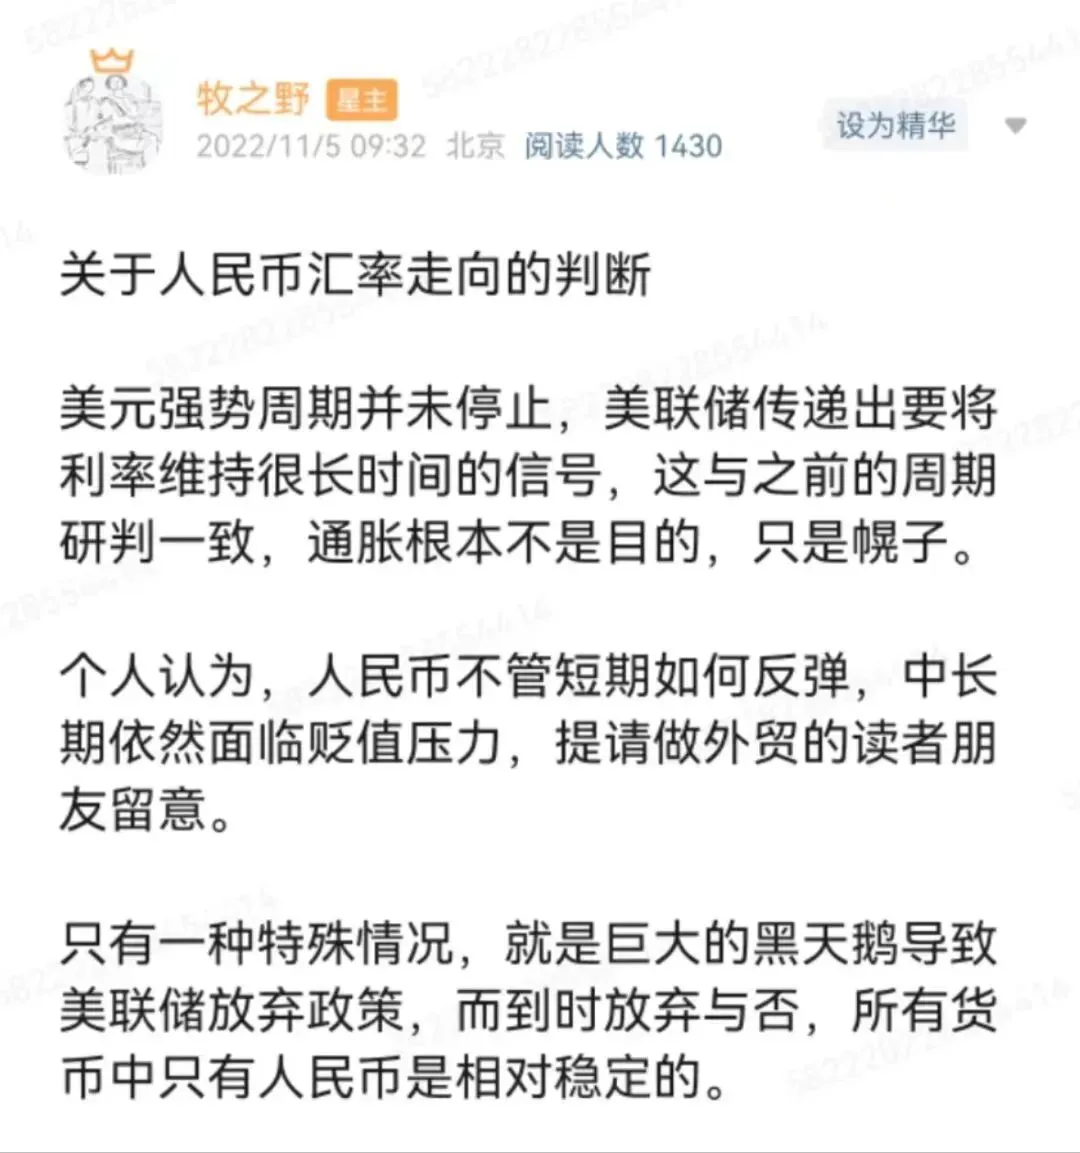
这最后一次加息,考验鲍威尔的勇气。
11月美国卖债情况很差,市场不再像过去一样疯抢高利率的长债。
大家可以想一下,如果有个5%无风险利率的债摆在面前,在当下这个时候,为什么没人去抢,一级分销商还要自掏腰包去买?这里面,有很大的问题。
这都是过去很少出现的情况。
还有一个动向,就是上面经常分析的,日元也到了临界点。
财联社11月11日讯(编辑 赵昊)日本央行前理事前田荣治(Eiji Maeda)表示,如果日本经济能够抵御海外不确定性带来的风险,日本央行最早可能在明年1月份结束负利率政策,之后还将继续升息。上个月,日本央行上调了物价预估:该行预计在2024财年和2025财年,剔除生鲜食品和能源的核心CPI年率都能达到1.9%。与之相比,7月时这两个数字分别为1.7%和1.8%。
之前日本央行已经多次放宽“收益率曲线控制”(YCC)计划,向退出过去10年大规模货币刺激政策“迈出了小步”。不过与结束YCC相比,退出负利率更为重要,因为此举标志着该行向更为中性的政策立场转变。
日本央行的议息会议在1月、3月和4月。
这意味着,美联储和日本衔接的时间点,我们要万分注意。
明年上半年,极大概率市场出现大的危机,最好的结果也不过是反反复复
不论是2020的降息,还是2008的降息,如果美联储需要降息,不管是疫情还是金融危机,它一定需要一个冠冕堂皇的理由,就像现在所有的财经媒体都拿通胀当挡箭牌一样。
这同样意味着,只有有了危机,才可能有降息。
当下,再保守的策略都不为过。
而如果到时候资产价格狂跌,然后降息狂涨,中间那段时期,就是我们关注实物黄金的好时候。
明年的原油价格,我理解也是冲高后大幅跳水。
至于对不对,明年我们再看。
对绝大多数人来说,你不要管茅台涨不涨价,不要被什么“通胀”忽悠了,我告诉你,现在就是大萧条时期的“口红效应”,你要能不亏钱,就已经是王者水平了。
在这个世界上,有两个词最美:
耐心和希望。
让我们一起见证历史,在这每一天的真实和反省中。